2026-09-01 15:24:29

本文约2800余字,阅读用时约18分钟
~~~~
资本公积金可以作为股东原注册资本中认缴部分的出资吗?
这种方式是否会构成股东虚假出资?
看似简单的两个问题,却涉及公司法、会计相关制度和公司登记管理等规定,恰好近期在我办理的一起案件中涉及股东利用资本公积作为原认缴注册资本中的实缴出资情况,并且还取得了验资报告。故,借此案件对上述两个问题做详尽分析。
一、资本公积金的法律性质——公司的财产
以一个简化的资产负债表为例。
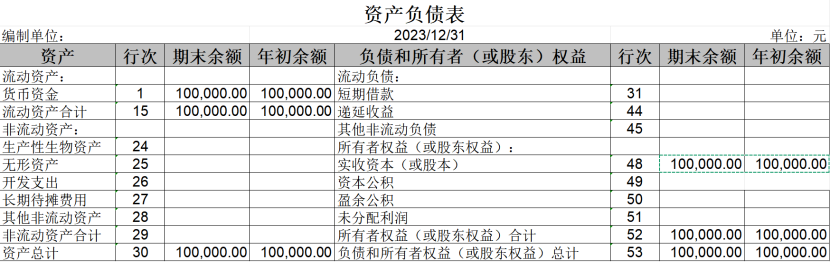
资本公积包含在所有者权益中,《公司法》第二百一十三条及企业会计相关制度中都明确,企业投资者投入额超过其在注册资本中所占份额的部分是资本公积金。
公司具有独立法人地位,拥有独立的财产权。投资者的出资会超出需缴纳的注册资本金额,往往是基于被投资公司的所有者权益高于出资额或对未来预期较为乐观,该部分随着投资者投入一起转化为公司的自有财产。

二、资本公积金转增只能同步增加注册资本和实收资本
这个结论的依据都有哪些呢?
一是《公司法》第二百一十四条明确:“公司的公积金用于弥补公司的亏损、扩大公司生产经营或者转为增加公司注册资本”。
二是《中国注册会计师审计准则第1602号--验资》第14条第(四)项规定:“以资本公积、盈余公积、未分配利润转增注册资本及实收资本的”。
三是最高院明确。2026年1月8日,最高人民法院网站发布了"法答网精选答问(第三十五批)一商事审判专题"。
问题2:股东超出认缴资本数额后的投资列入资本公积金,此后该资本公积金转增注册资本的,股东是否有补缴出资义务?
答疑专家进行了如下论述:“公司依照法定程序将资本公积金转增注册资本,是公司对公司资产、股东权益进行内部调整,将公司资产中的资本公积金内部调整为注册资本,使资产的隐性部分变为显性部分,资本公积金减少、注册资本相应增加,增加的注册资本按每个股东原认缴出资的比例进行分配。”
综合以上内容,以资本公积金转增的,只能同步增加注册资本和实收资本。这样既能增大公司账面实力,又不会损害债权人利益,如下图。
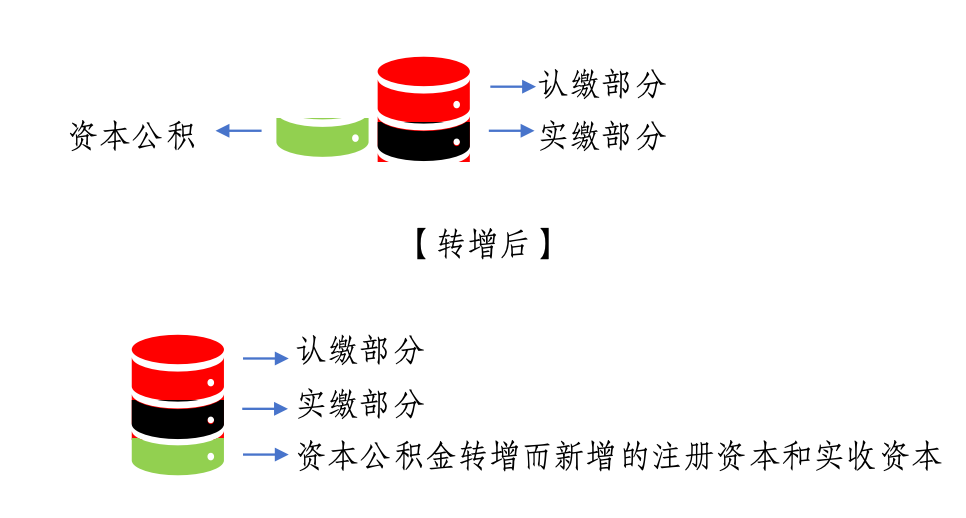
也即,新增注册资本的来源是资本公积金而非股东出资,公司注册资本增加但公司资产总额并未变更。资本公积金转增,实质上未增加公司资产,仅仅是公司资产由资本公积金科目调整为实收资本科目,表现为资本公积金的减少和同等数量的注册资本的增加。如下图。
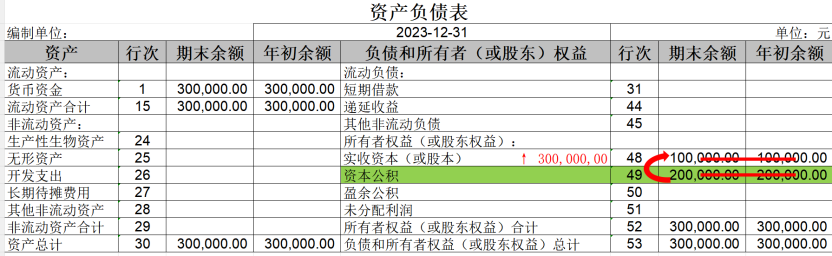
资本公积金转增会让公司登记的的注册资本和实收资本同步扩大,原本的20万元资本公积平移至实收资本,公司的注册资本也增加20万元,但总资产不变。

三、资本公积金作为股东原注册资本中认缴部分的出资会构成股东虚假出资
(一)通过资产负债表的科目变化穿透资本公积金的实质
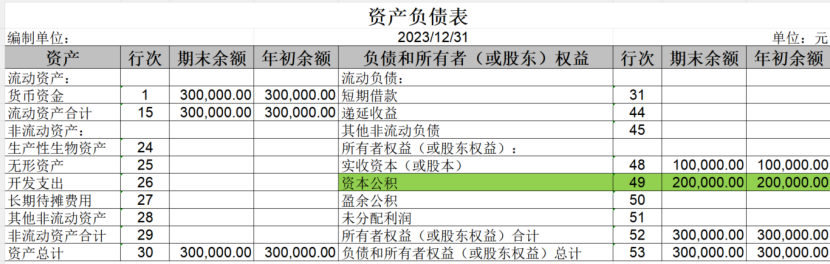
在投资金额与注册资本金额一致的情况下,资产负债表左侧货币资金与右侧所有者权益类科目的实收资本数额一致。若投入资金大于实收资本,则溢价部分计入资本公积科目(如公司注册资本10万元,投资者投入30万元,其中10万元为实收资本,另外20万元为资本公积),如下图。
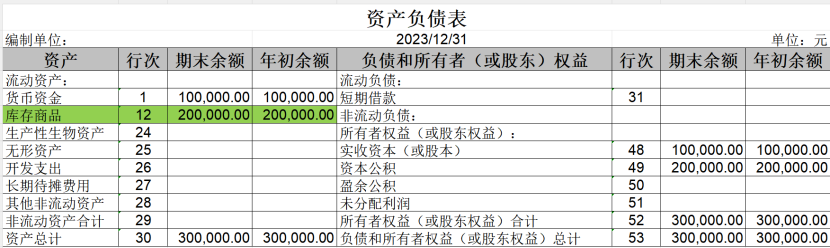
若购买货物支出20万元,则左侧的货币资金减少20万元,库存商品增加20万元,但右侧的各科目均不发生变化,如下图。
若失火导致货物毁损,则库存商品不复存在,公司因此亏损20万元,由此在利润表上产生“-20万元”,对应记录到未分配利润科目,如下图。
通过以上简要举例可知,当事实发生或变化时,会导致公司财产的性状、类别、权属也发生变化,这些事实对应的证据材料经过会计的汇总记录,最终反映在资产负债表上。会计工作要求资料真实、完整,如果财务资料和事实不符,那么即使账面再漂亮也毫无意义。
(二)穿透财报数字,推翻虚假出资的验资结论
通过上文举例,从对外购买货物到最终毁损,公司的现金就从30万元减少到10万元,但资产负债表右侧的资本公积始终都是20万元。但真实情况是公司不仅没有20万元现金,也没有20万元货物,公司的整体偿债能力大幅度下降。此时资产负债表上的资本公积20万元只是对溢价投资当时的资金分配情况的记录,并不代表公司有对应的资金。由此可以得出结论,资产负债表上有资本公积≠公司有真实资金。
在我办理的这起案件中,A公司就认为其所投资的B公司账面上有资本公积金就代表B公司有足额资产,其混淆了自己与B公司各自独立的身份关系,曲解了资本公积金转增的用法。在A公司对B公司还有2000万元认缴出资的情况下,通过股东会决议让B公司以2000万元资本公积金转增的方法填平了A公司原本的出资义务,甚至还取得了实缴到位的验资报告。
对B公司债权人而言,若B公司不能清偿债务,原本还可以要求作为股东的A公司在未出资范围内承担责任,但A公司却通过这种“操作”,在没有真实支出一分钱的情况,原本的2000万元出资义务凭空消失了。公司资产总额没有发生任何变化,但债权人的利益却受到了实实在在的损害。

四、律师看财报看的是背后的法律事实
穿透表面数字,用证据、逻辑、法律规定去还原背后的事实真相,这应当是律师与其他财务人员区别之所在,也是在提供法律服务过程中能区别于其他律师之所在。
我于2021年10月加入税盟学习,当时在现场首次听到转型导师陈春林老师讲解财报与事实之间的关系,听到独创的书架理论,让我顿感醍醐灌顶。现在,《穿透财报找事实》经过不断的更新、升级,已经成为一门独立的课程。
陈春林老师经过长期研究发现,企业财报记录的是企业经营结果,经营结果的背后都是企业经营的法律事实,这些法律事实分别在财务、税务和法律上有着不同的意义。以律师的法律视角出发,将晦涩难懂的财务数据转化为清晰明确的法律事实,正是这门课程的核心之所在。
我通过学习这门课程,能够在平时和企业财务人员了解案情时跳出表面的数字,引导对方把真实情况和客观证据讲清楚、拿出来;也因此能够在和税务机关沟通时,把企业财务人员抛出的一堆数据和业务事实一一对应,最终在事实查证、法律定性上和税务机关形成一致意见,最终稳妥地解决纳税争议。
而我在本文中提到的股东以资本公积金转增进行虚假出资的案件,通过向财政厅投诉,我方取得了财政厅的答复函,确认该份验资报告不符合资本公积金转增的规定,然后以该份答复函作为重要证据递交给法院,为最终赢得本案打开了突破口。这也是得益于学习了《穿透财报找事实》这门课程,才能够取得了和其他人明显不同的办理效果。
市面上存在“法税同审”、“业财法税一体化”等诸多说法,本质都是对同一事物的多个观察角度。
税盟转型导师陈春林的金句,“税收是民商事法律行为结果在税法上的适用”,深刻诠释了税是怎么来的。交易行为让法律关系产生或者变化,会计对此如实记录形成账册、报表,据此进行纳税申报。这里的核心是交易行为的事实查证和法律定性,这恰恰是律师最擅长的领域。
最新一期的《穿透财报找事实》课程将于2026年4月25日、26日在北京举行,期待更多人的加入。

戳“阅读原文”了解“税务律师同行者计划”????
点点
阅读原文

咨询电话
 关注我们
 助理微信